🛰️ 数据核心快照
- 最新榨利:
36.75元/吨 (压榨成本:150.0) - 基差详情: 豆油
216| 豆粕-82
🤖 AI 首席分析师解读
大豆压榨利润深度点评(2026-10-09)
一、榨利定位:从“暴利”回归“薄利”,周期下沿尚未触及
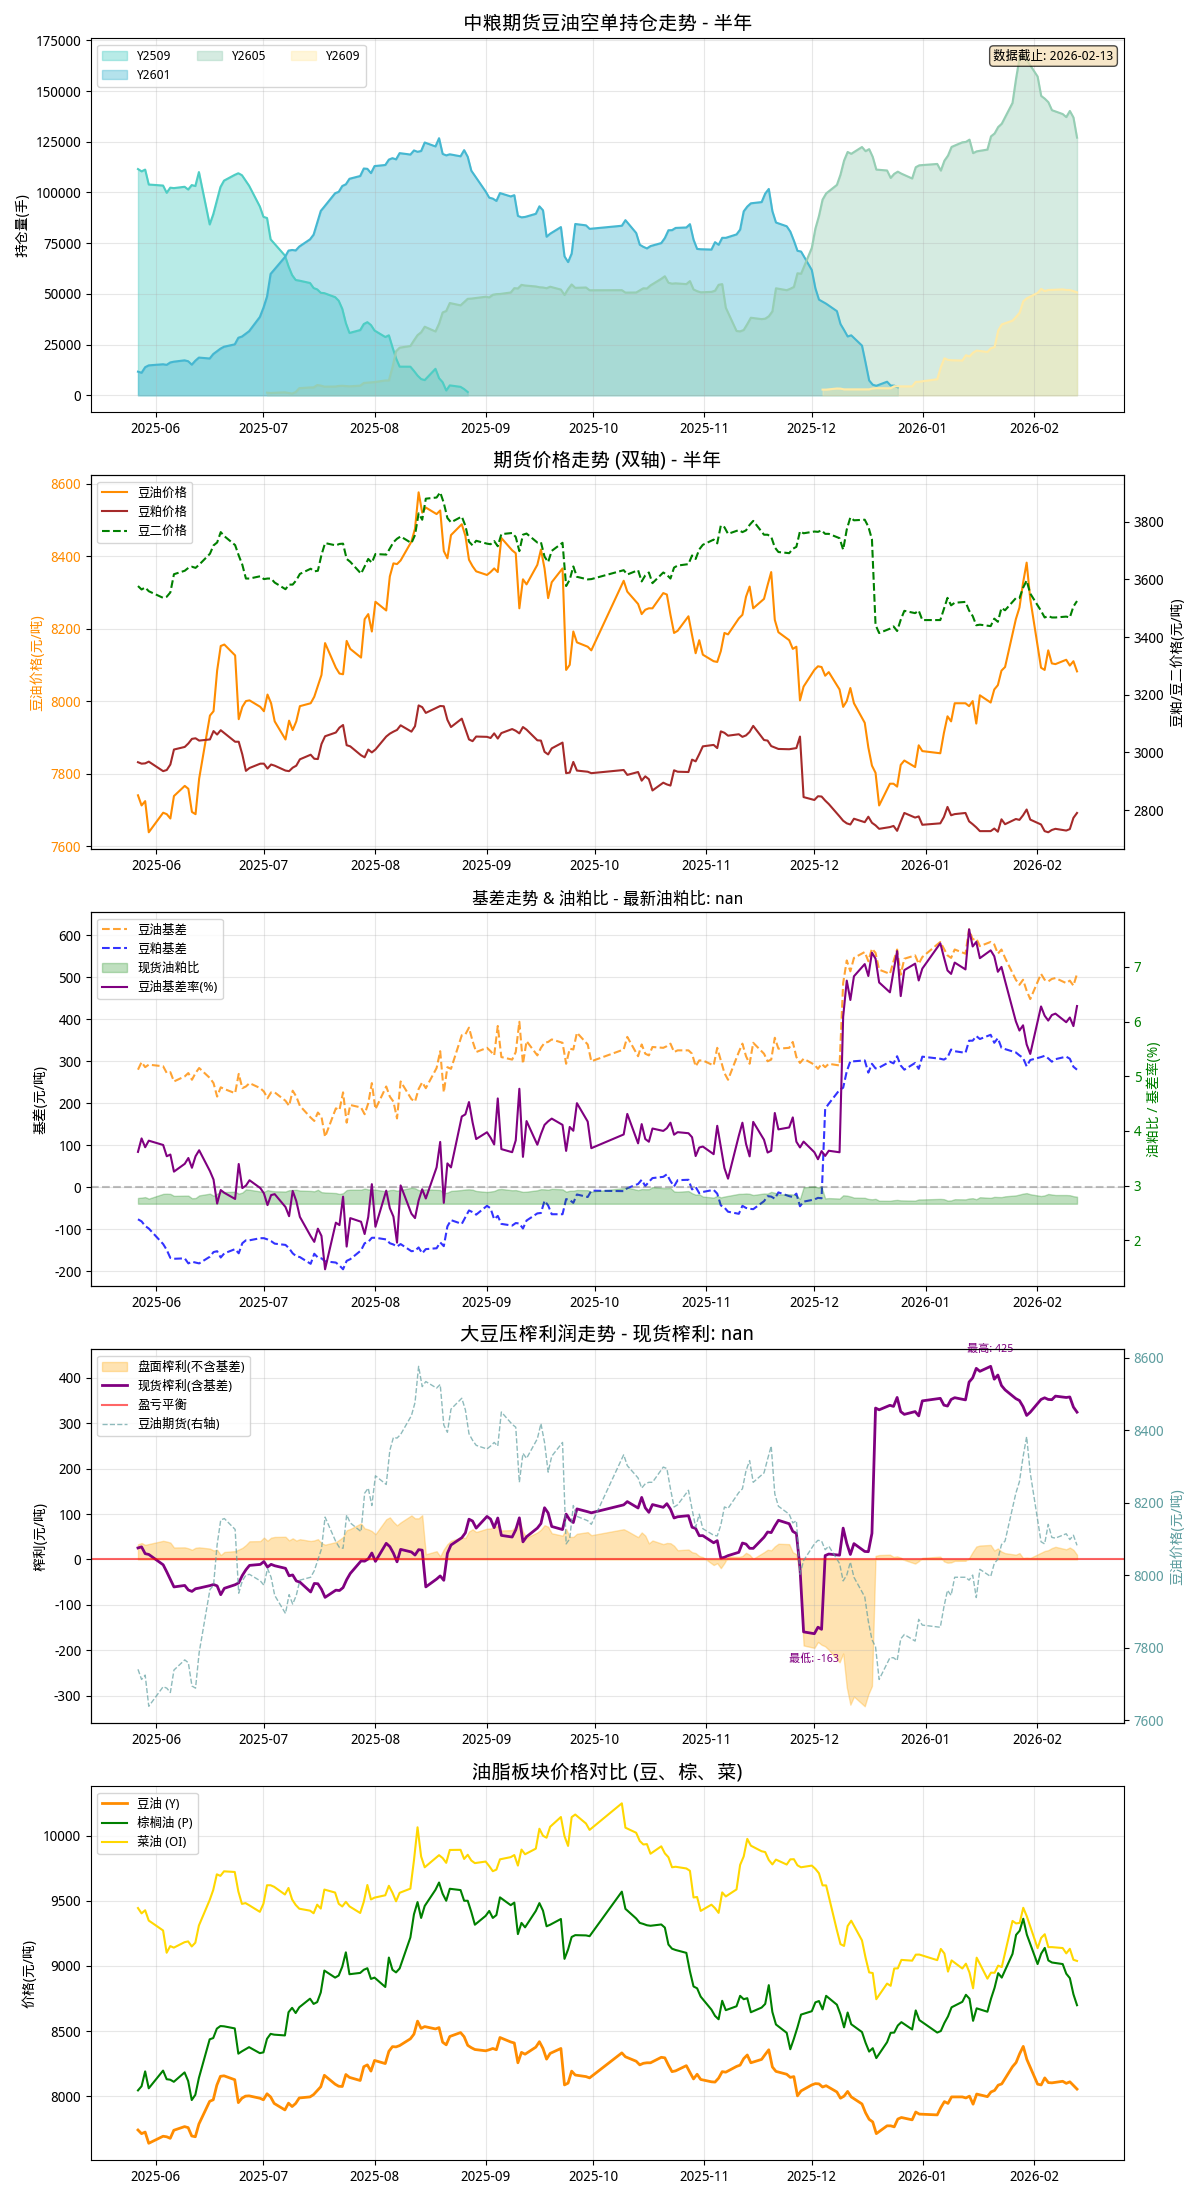
当前36.75元/吨的压榨利润,相较半年均值115.90元/吨已大幅收敛,跌幅接近七成。从[-108, 410]的极值区间看,当前榨利处于历史区间的中下三分之一分位,距离亏损边缘(-108)尚有约145元的缓冲垫,但距离景气高点(410)已滑落逾九成。
71.1%的半年胜率说明过去六个月油厂整体处于“有利润可赚”的舒适区间,但当前榨利已明显低于这一胜率所对应的利润中枢。换言之,高胜率正在被低利润侵蚀——赚面在收窄,赚钱幅度在缩水。这是典型的压榨周期从繁荣向平淡过渡的信号,尚未到全面亏损出清阶段,但边际走弱的趋势已经确立。
核心判断:**榨利处于“薄利运行、等待驱动”的窗口期。**36.75元/吨的利润不足以刺激油厂主动降开机,但也不足以覆盖任何意外的成本端冲击。一旦美豆或巴西贴水出现跳涨,榨利随时可能被打穿至盈亏平衡线以下。
二、基差结构拆解:油强粕弱,油厂策略空间被压缩
当前基差呈现鲜明的分化格局:豆油基差+216,豆粕基差-82。这一结构对油厂利润策略的含义截然不同。
豆油正基差(+216)意味着现货市场对豆油存在溢价,近月供应偏紧或下游补库需求旺盛。油厂在豆油端拥有挺价底气,现货销售可以锁定高于期货的价格,这是当前榨利没有被进一步压缩的重要支撑。但正基差也在提醒:豆油的强势是结构性的、区域性的,而非趋势性的。一旦开机率回升或进口豆到港放量,豆油基差收敛的速度会很快。
豆粕负基差(-82)则是另一番景象。期货升水现货,说明市场对豆粕远期供应宽松的预期较强,或者当前现货走货不畅、油厂豆粕库存压力偏大。油厂在豆粕端处于被动地位——现货卖不上价,套保盘在期货端反而有更好的保值效果。负基差环境下,油厂倾向于加快豆粕现货周转、同时在期货市场卖出保值,而非囤货待涨。
综合来看,油强粕弱的基差结构使得油厂无法通过单边挺价来修复榨利。豆油端的正基差提供了一定缓冲,但豆粕端的负基差拖累更大,因为豆粕在压榨收益中的权重通常高于豆油。油厂的现实选择是:维持中性开机率,豆油端顺价出货锁定正基差收益,豆粕端积极套保规避负基差进一步走扩的风险。
三、豆油下游生产商:现货采购与期货套保的具体决策
当前豆油基差+216,处于正基差状态,这对下游生产商而言是一个需要警惕的信号。正基差意味着现货比期货贵,买入现货的同时在期货端建立多头,相当于锁定了216元/吨的基差成本。如果未来基差收敛(这是大概率事件),这部分成本将转化为套保头寸的亏损。
现货采购决策:建议下游生产商按需采购、压缩现货库存天数,不宜在当前正基差水平下大规模建立现货头寸。如果生产刚性需求必须补库,优先通过**基差合同(一口价转基差)**的方式锁定货源,将定价权后移,避免在基差高点一次性锁定成本。对于非刚性需求,等待豆油基差回落至+100以下再考虑增加采购量。
期货买入/套保建议:当前不建议在期货端建立裸多头。如果下游生产商已经持有现货库存,建议在豆油期货主力合约上卖出保值,锁定正基差带来的超额收益。具体而言,卖出套保的比例可以覆盖现货库存的60%-70%,留出部分敞口博弈豆油可能的季节性走强。如果生产商未来有确定的采购计划,可以考虑在豆油期货远月合约上建立买入套保,但入场点位应等待基差收敛至+100以内再执行,当前+216的基差水平下建立买入套保性价比偏低。
核心逻辑:**正基差是卖保的窗口,不是买保的时机。**下游生产商当前的首要任务是管理基差风险,而非赌方向。
四、短期持仓与企业避险建议
对于油厂:当前36.75元/吨的榨利处于薄利区间,建议维持中性偏保守的开机策略,不宜满负荷生产。豆粕端负基差环境下,积极在豆粕期货上卖出套保,锁定压榨利润。豆油端正基差提供出货窗口,建议加快豆油现货销售节奏,将正基差收益落袋为安。如果盘面榨利(期货盘面计算的压榨利润)出现反弹至80元/吨以上,可以考虑在盘面锁定远月压榨利润。
对于下游豆油生产商:短期以消化现有库存、按需采购为主。期货端以卖出套保管理库存风险,买入套保等待基差回落。密切关注油厂开机率变化和豆油商业库存数据,这两个指标是基差收敛的先行信号。
对于投机资金:当前榨利处于中低位,单边做多榨利的风险收益比不佳,因为豆粕负基差和豆油正基差的组合意味着压榨利润的向上驱动不足。更值得关注的是豆油正基差的收敛交易——即做空基差(卖现货/买期货)或等待基差回归后布局豆油多头。豆粕方面,负基差环境下期货升水现货,做多豆粕期货需要额外的天气或政策驱动,否则容易被基差收敛拖累。
**风险提示:**需要警惕的是,当前榨利36.75元/吨距离亏损线仅约145元,如果南美天气出现异常、或中美贸易政策出现突发变化,榨利可能在短时间内被打至负值。届时油厂将被迫降开机,豆油和豆粕的供应收缩会重新抬升基差和榨利。这个负反馈循环一旦启动,节奏会非常快。当前薄利状态下,风险管理优先于利润追逐。
📈 多维度走势分析
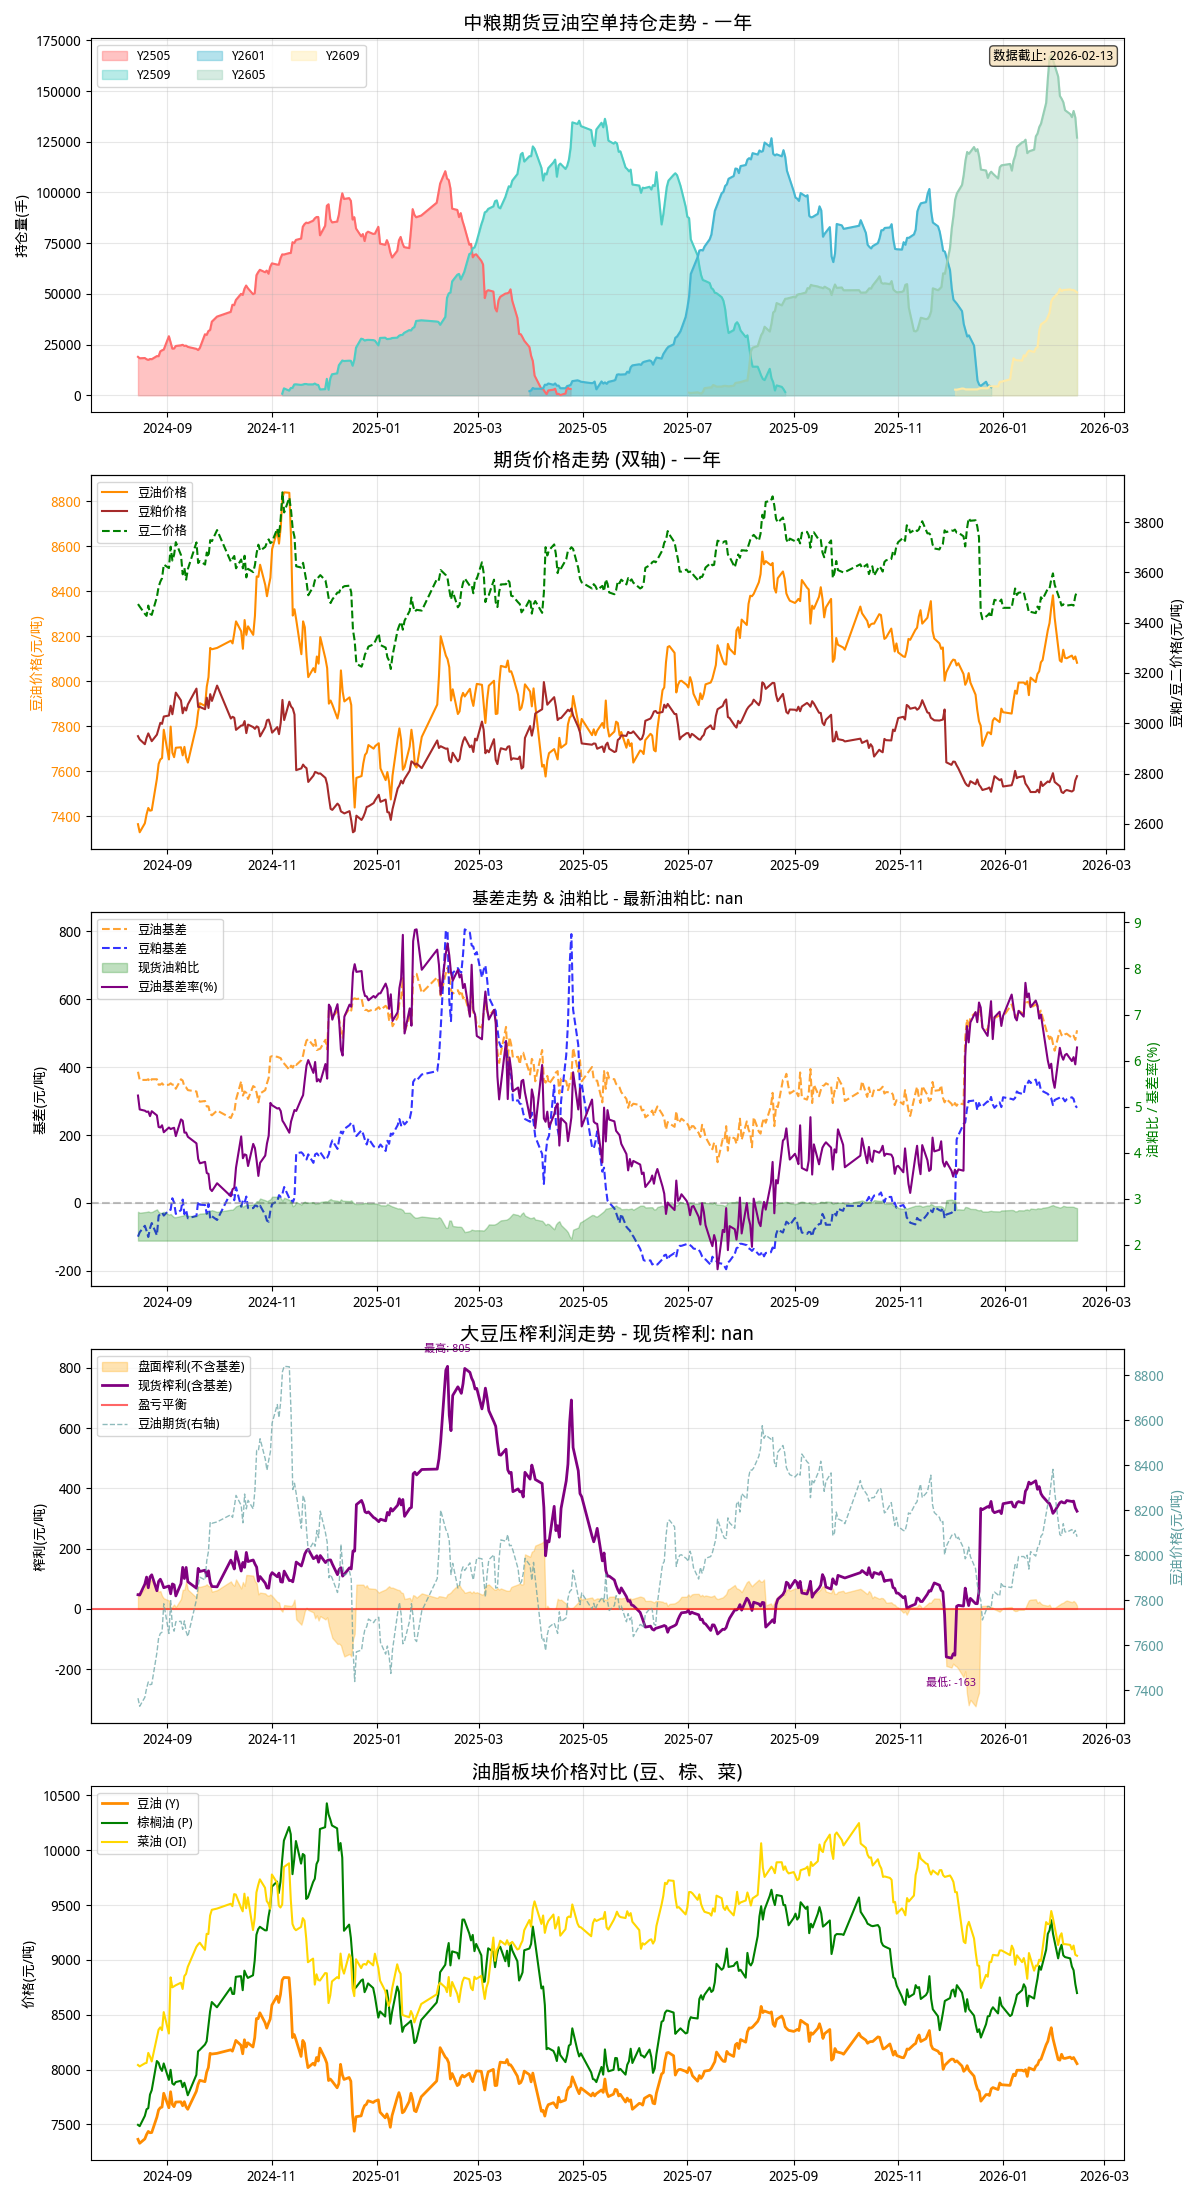
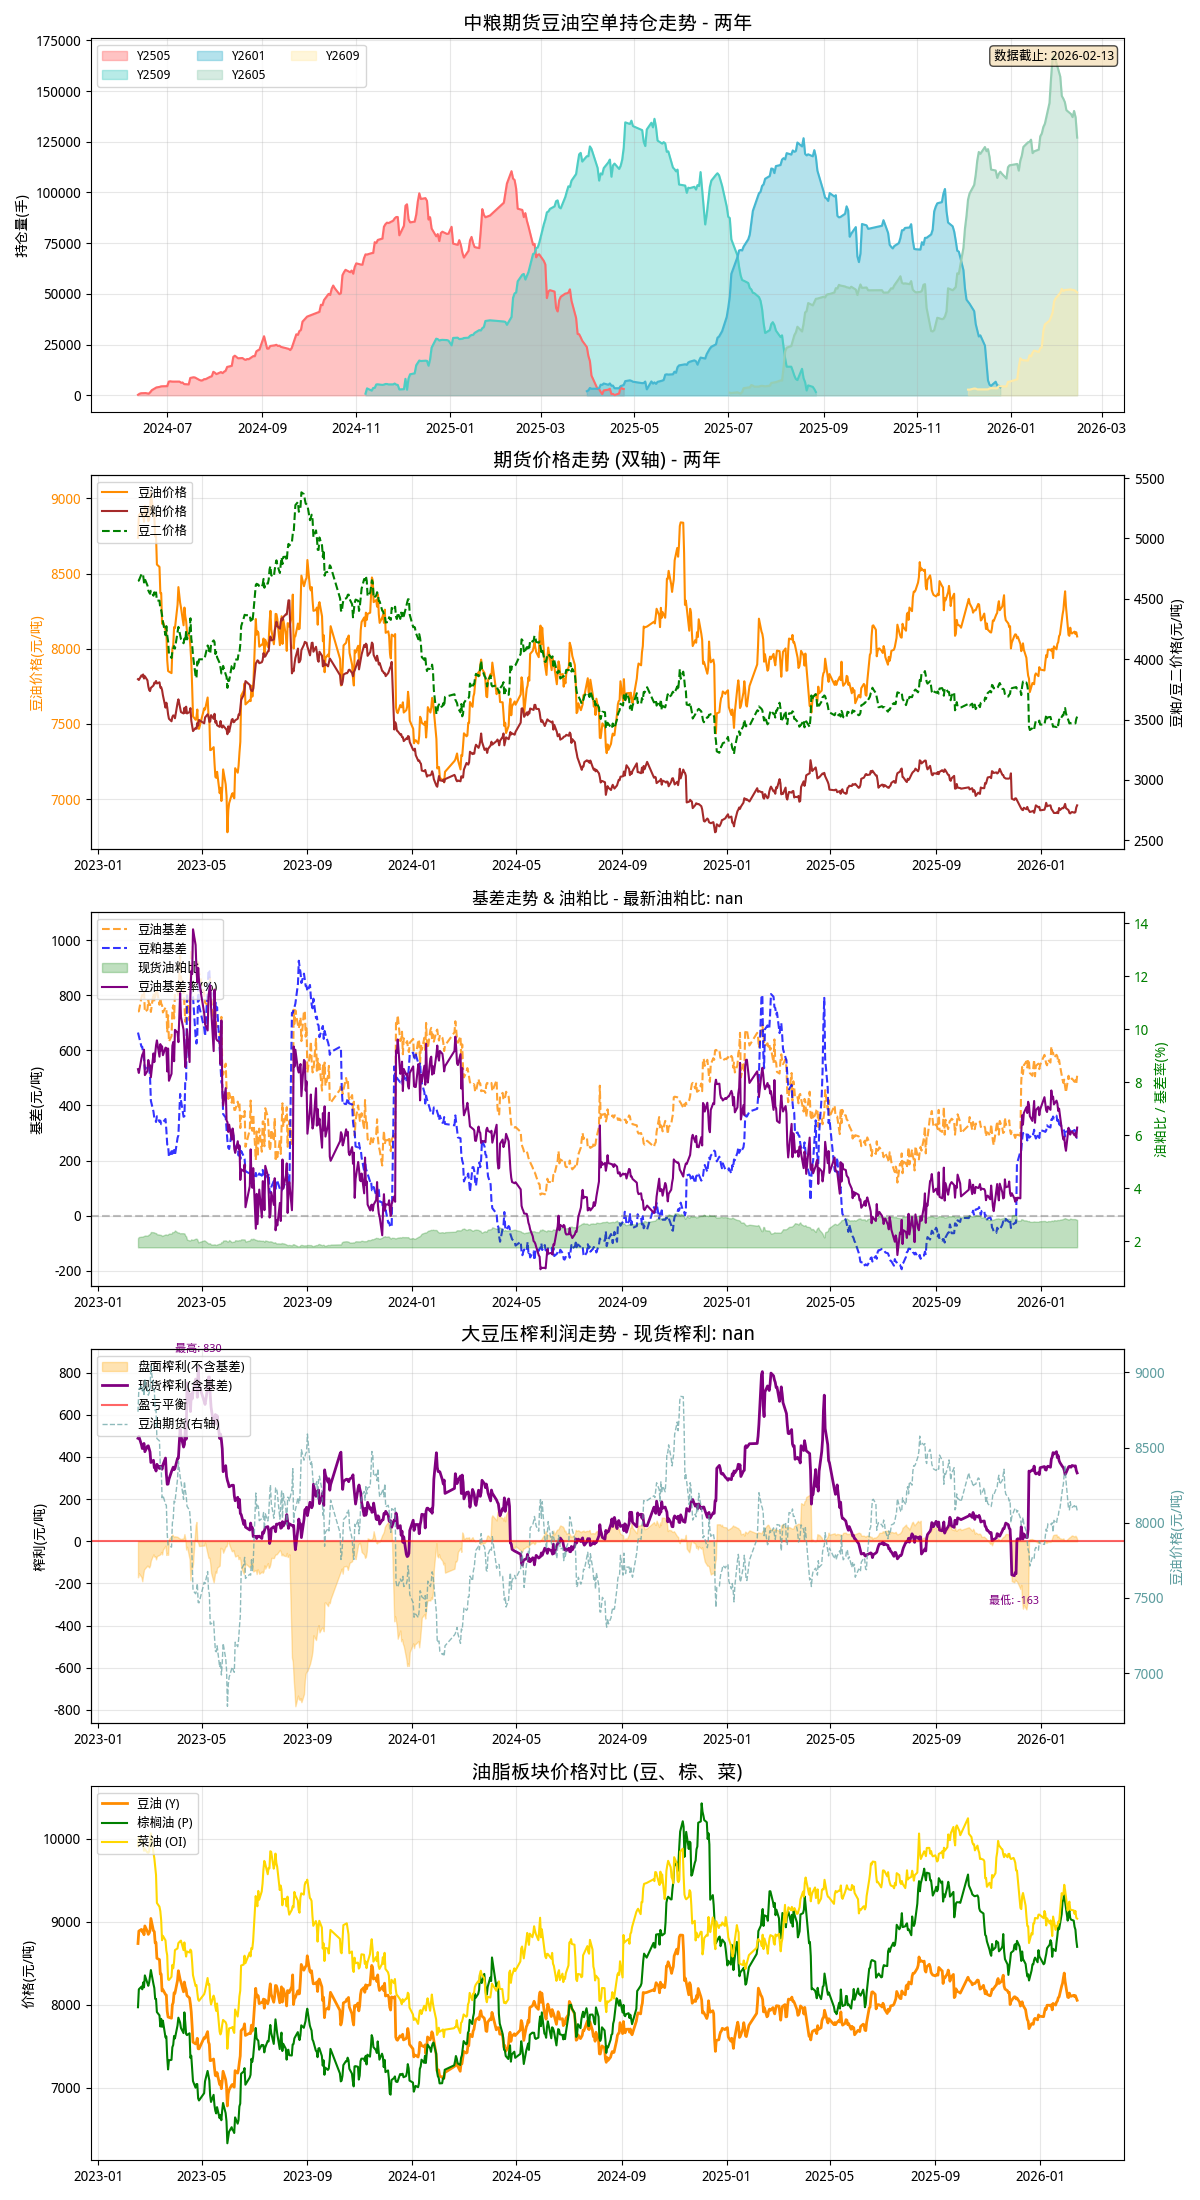
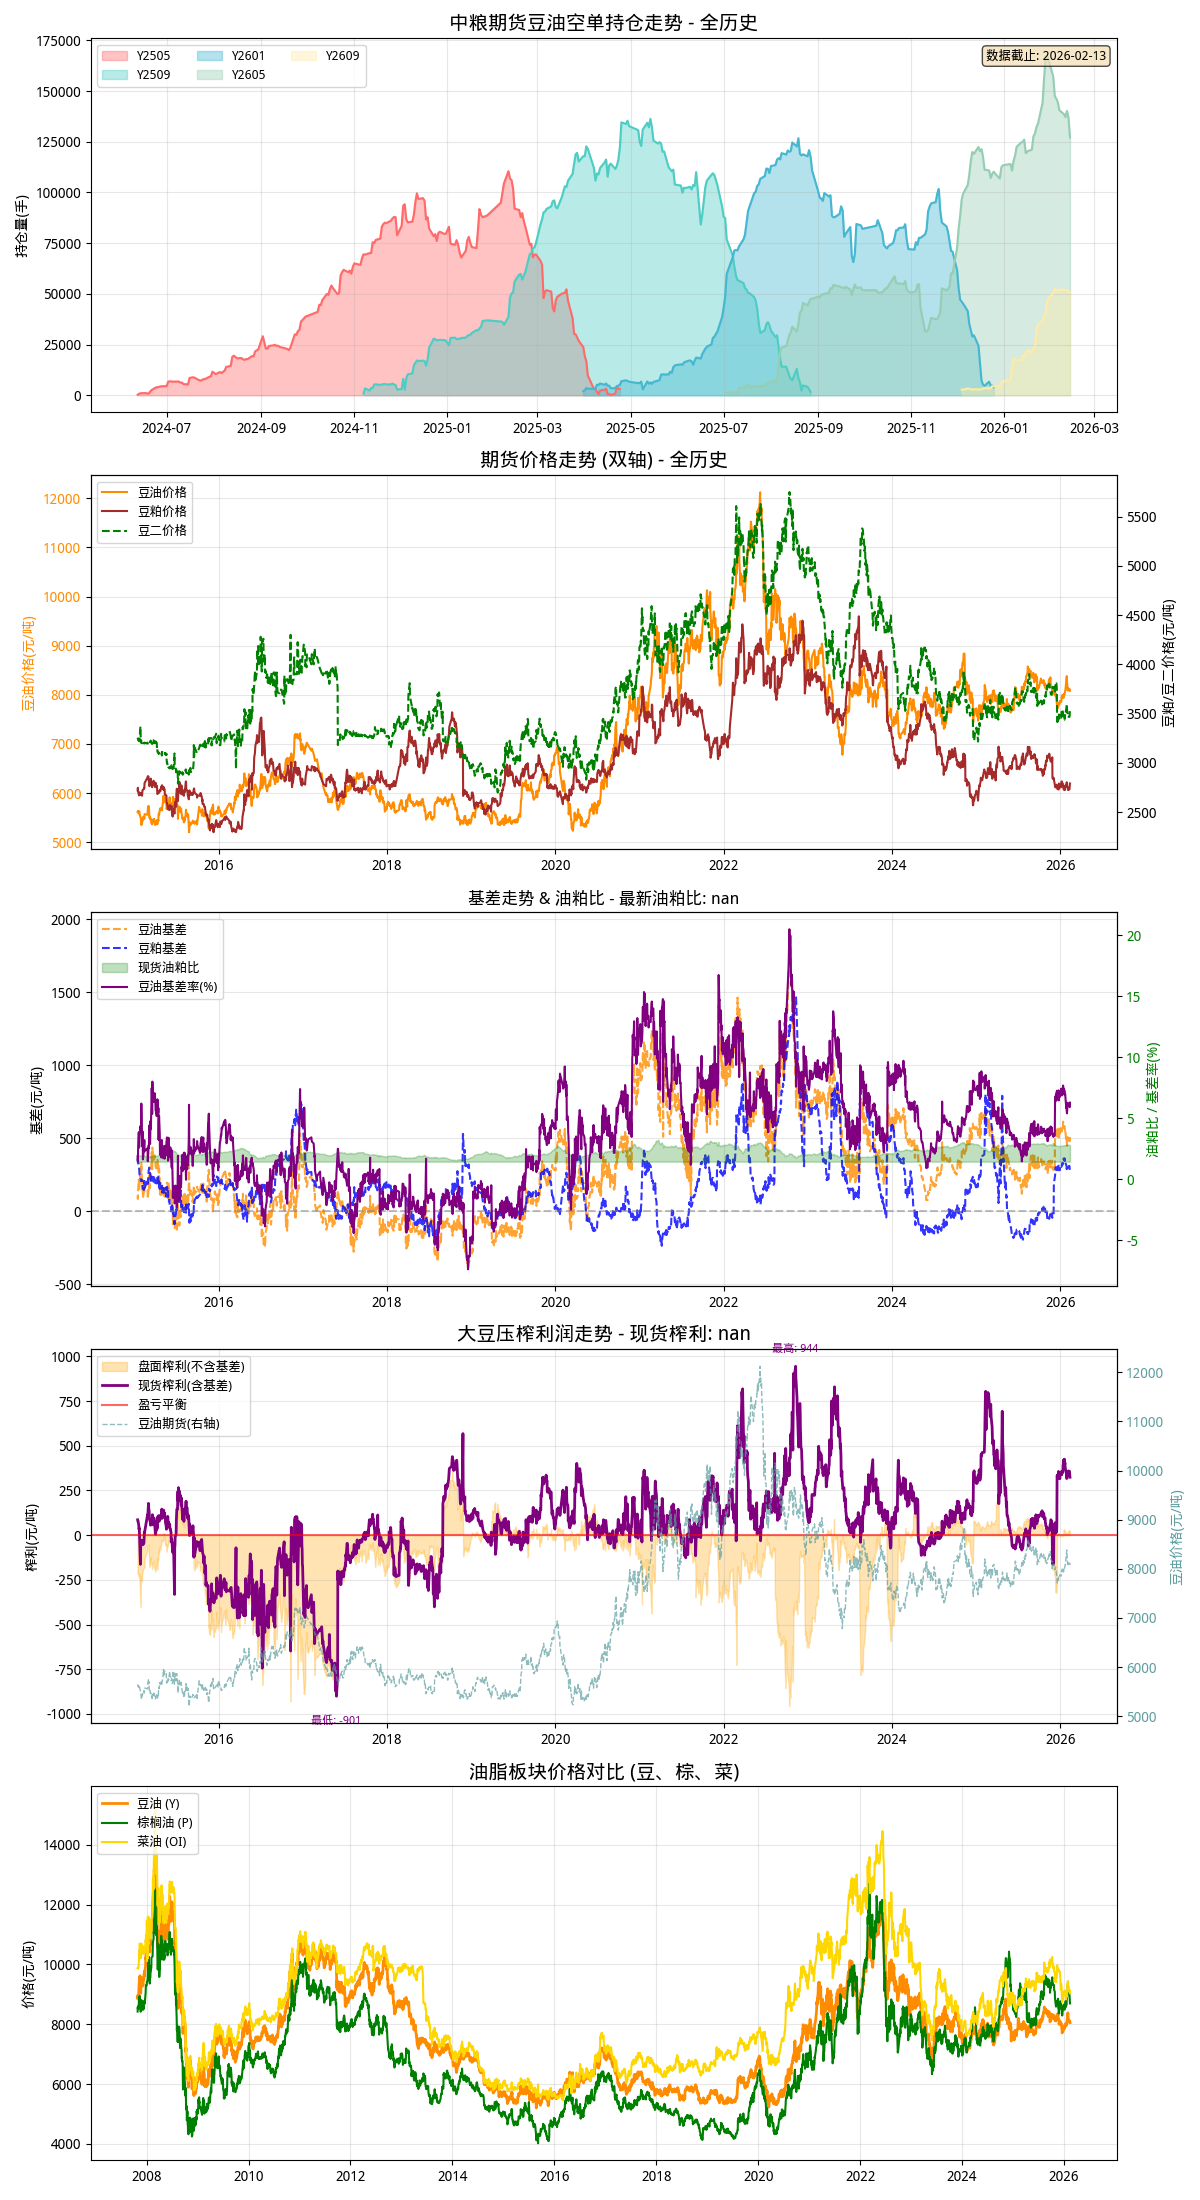
(各周期图表均包含:价格、基差、榨利、板块对比)
1. 近半年 (180天)
2. 近一年 (365天)
3. 近两年 (730天)
4. 全历史周期
🛠️ 计算说明
榨利 = (豆油现货价格 × 18.5% + 豆粕现货价格 × 78.5%) - 豆二价格 - 150.0 数据源:交易法门(基差) / Akshare(期货) 更新时间:2026-10-09 22:47:42